
2021年1月4日,国务院常务会议通过《中华人民共和国印花税法(草案)》。
主要内容如下:
一是将证券交易印花税纳入法律范围;
目前,由出让方按0.1%的税率缴纳。
二是简并取消许可证照等印花税目;
目前,征收印花税的许可证照为:营业执照、专利证、商标注册证、房产证、土地使用证,按件贴花5元。
三是降低加工承揽等合同印花税税率,减轻企业负担;
目前,加工承揽合同的印花税税率为加工或承揽收入的0.05%。
四是突出使税收征管更加科学,规范,减少自由裁量权,堵塞任意性漏洞。
草案将于今年两会提交全国人大常委会审议,具体变化,我们到时候就可以知道了!
既然聊开了这个印花税,下面小财就给不懂印花税的萌新普及普及。(注意:以下是现行未变化的内容,通过后的变化需待政策公布)
印花税的概念及现行印花税税目税率表
印花税是以经济活动中签立的各种合同、产权转移书据、营业帐簿、权利许可证照等应税凭证文件为对象所征的税。印花税由纳税人按规定应税的比例和定额自行购买并粘贴印花税票。
根据相关规定,印花税中“营业账簿”税目的计税依据为“实收资本”与“资本公积”两项的合计金额,税率为万分之五,如果以后年度“实收资本”和“资本公积”两项的合计金额有增加的,就其增加部分补贴印花。现行政策,记载资金账簿减半征收,小规模纳税人在减半征收的基础上再减按50%征收印花税。
现行印花税税目税率表:
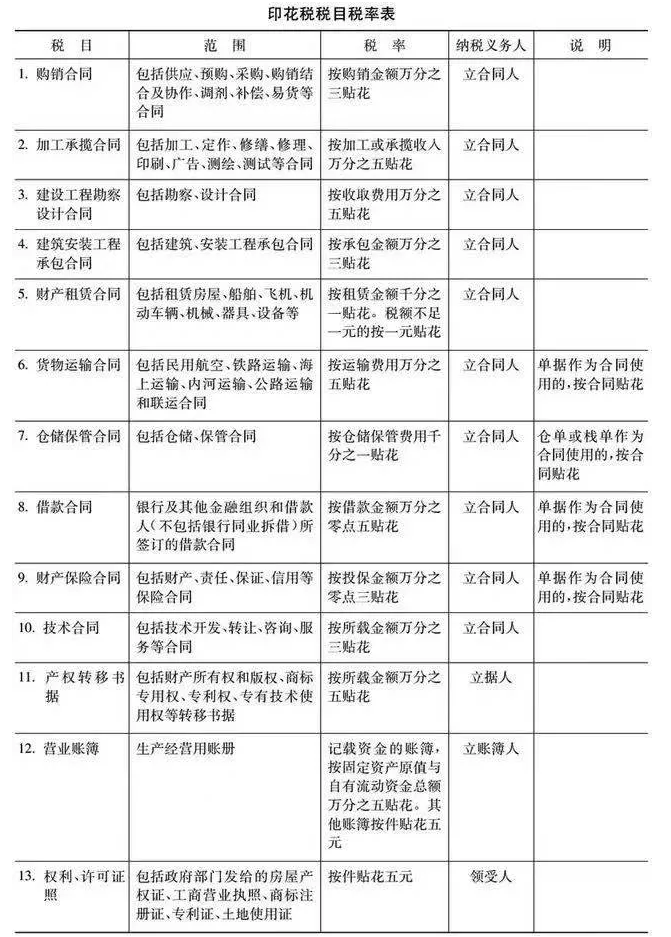
注:不在印花税税目范围内书立合同不需要缴纳印花税。
现行印花税的账务处理
1、 不通过应交税费科目核算企业交纳的印花税。
这种情况适用金额比较小的印花税处理,比如定额贴花的营业账簿和产权许可证照等,不需要预计应交数的税金,可以不经过"应交税费"科目核算,缴纳时直接减少银行存款或库存现金即可。
会计分录如下:
借:税金及附加——印花税
贷:银行存款、库存现金等
2、 通过应交税费科目核算的印花税。
在财务的实际工作中,有很多采购合同和销售合同印花税是根据实际采购、销售或购销总额的一定比率乘以税率计算缴纳的,通过计算缴纳的印花税企业可先通过"应交税费"计提本月的印花税,实际缴纳时再冲减应交税费科目。
会计分录如下:
借:税金及附加——印花税
贷:应交税费--应交印花税
实际交纳印花税的会计分录:
借:应交税费--应交印花税
贷:银行存款、库存现金等。
你学会了吗?

赞一个

分享到微信


-
【问】一般纳税人,期初增值税留抵200万,研发样品出口销售收汇1300美元,一般贸易报关,当月没有内销,样品对应的原料是2年前采购的,对应采购发票是普票,可以进行免抵退申报吗?【答】不可以进行免抵退申报,出口生产企业办理免抵退税,对应购进货物必须取得增值税专用发票,你公司样品对应原料取得的是普通发票,不能计算退税,该笔样品出口已报关、已收汇,通常可按出口免税处理,但免税项目对应的进项税额不得抵扣,需要做进项税额转出,期初留抵200万属于内销业务形成的留抵,不能用于该笔出口样品的免抵退计算,若该样品选择视同内销征税,则该笔业务按内销计提销项,对应进项可正常抵扣,但是不能再按出口免税或退税处理
-
【问】老师好,浙江房产税申报,租赁期2026.9.1-2027.8.31 ,租金含税 236 万,2026 年 9 月收到 136 万,剩余房租过几个月交, 9 月已申报未开票收入 136w,房产税是全部收到再报还是136w先报,税源采集申报期2026.9.1-2026.9.31,剩下的100万收到再申报呢【答】房产税从租计征通常按租金所属租赁期分摊确认,不是按实际收款进度决定报多少,这次税源采集和申报,应覆盖整个租赁期2026.9.1至2027.8.31,合同租金总额按236万(换算为不含增值税租金)采集,2026年9月先收到的136万,只是收款时间,不代表房产税只申报这136万对应部分,系统或申报表应按租赁期把全部租金分摊到各月或各季,2026年9月所属期先申报9月对应的那部分,剩下的100万以后收到时,不需要再单独做一次“收到再申报”的税源采集,如果前面已按全年租赁期采集并分摊,后续按所属期正常申报剩余月份即可,具体以当地主管税务机关确认为准
-
【问】这个要求我该如何在电脑上完成啊我有点不太会【答】您可试下按快捷键Ctrl+H 打开【查找和替换】窗口,在【查找内容】框输入:犬,在【替换为】框输入:狗,点击窗口左下角【更多】→【格式】→【字体】,字体:勾选加粗,字体颜色:选择绿色,点【确定】,点击【全部替换】,在Ctrl+H查找替换窗口,【查找内容】改为:驴,【替换为】改为:马,再次点【格式】→【字体】,勾选加粗,字体颜色:红色,点确定,点击【全部替换】,两个大标题设置为居中、字号放大,正文调整字号小四 / 四号,段落换行、分段和图片保持一致,不同版本可能操作有差异
-
【问】您好 电商行业的以买家确认收入时点确认收入,是根据平台导出的结算账单还是平台销售明细表。【答】您好建议使用平台销售表
-
【问】税务实操,报税实操,餐饮行业,企业所得税中,符合条件的小型微利企业减免企业所得税63818.97怎么算出来的?【答】这是假设条件应纳税所得额不超过100万元的部分,减按12.5%计入应纳税所得额,按20%税率缴纳,70909.97-(283639.88*12.5%*20%)
-
【问】务实操,一般纳税人,餐饮行业,符合小型微利企业减免企业所得税63818.97怎么算出来的【答】这是假设条件应纳税所得额不超过100万元的部分,减按12.5%计入应纳税所得额,按20%税率缴纳,70909.97-(283639.88*12.5%*20%)
-
【问】金蝶实操课软件“1122002国外”的“美国ABS公司”科目一直加不上去【答】提供一下添加时的图呢
-
【问】同一控制合并,2016年6月30日合并日合并报表,长投模拟权益法下调整,投资收益为什么不是(子公司净利润-应付股利)×70%?【答】课程哪个地方呢请提供名称及时间
-
【问】第一次出口怎么操作退税【答】1.提前完成基础准备。先办理出口退(免)税企业备案,完成税务数字证书绑定,同时准备好出口报关单、增值税专用发票、收汇凭证、出口合同等相关资料,确认资料信息和单一窗口数据同步一致。 2.登录系统自检。登录电子税务局,进入“出口退税申报”模块,在“申报管理”/“退税申报”子菜单找到“综合退税平台”或“退税自检”入口,核对出口明细、进货明细、报关单、发票等信息,提前排查数据错误。 3.提交正式申报。进入出口退(免)税申报模块,选择对应税款所属期,导入申报数据包,系统校验通过后提交给税务机关等待审核;如果系统提示疑点,按照反馈的疑点修正后重新提交即可。
-
【问】应收账款勾选了客户,为什么科目里少一个客户K006广州市电力局,辅助核算中已添加【答】你点一下应收账款栏次右边的加号进行添加即可


 关注微信

 蜜蜂岛客服

 加入我们

 退款说明