
恭喜!小微企业,税率降了!
2024-01-24
国家税务总局发布支持小微企业发展的税收优惠政策啦!
小微企业,税率降了!
财政部、国家税务总局近期联合发布《支持小微企业和个体工商户发展税费优惠政策指引(2.0)》,梳理收录2023年以来国家延续、优化、完善的支持小微企业和个体工商户发展的50项税费优惠政策。
对小微企业来说,其中一项政策尤为重要,那就是:
“对小型微利企业年应纳税所得额不超过300万元的部分,减按25%计入应纳税所得额,按20%的税率缴纳企业所得税。政策执行期至2027年12月31日。”
一、享受条件
“小微企业”应满足以下条件:
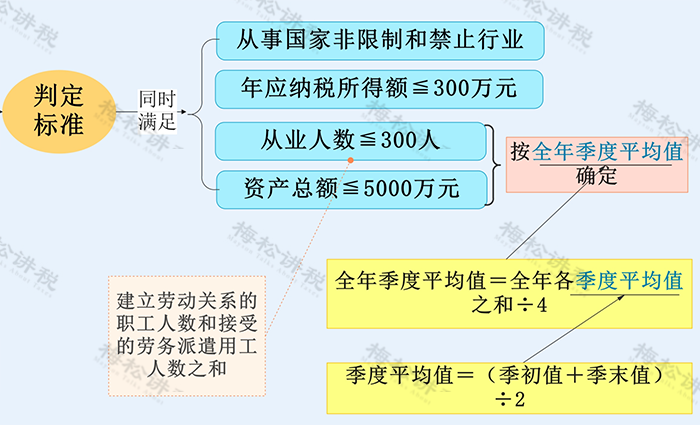
年度中间开业或者终止经营活动的,以其实际经营期作为一个纳税年度确定上述相关指标。
二、享受方式
小型微利企业在预缴和汇算清缴企业所得税时,通过填写纳税申报表,即可享受小型微利企业所得税优惠政策。小型微利企业应准确填报基础信息,包括从业人数、资产总额、年度应纳税所得额、国家限制或禁止行业等,信息系统将为小型微利企业智能预填优惠项目、自动计算减免税额。
提醒:
1.小型微利企业不区分征收方式,查账征收、核定征收均可享受减免政策。
2.小型微利企业在预缴和汇算清缴企业所得税时均可享受减免政策。
3.企业预缴企业所得税时已享受小型微利企业所得税减免政策,汇算清缴企业所得税时不符合小型微利企业条件的,应当按照规定补缴企业所得税税款。
小微企业还有哪些税收优惠?
一图读懂!

来源:财务第一教室、税务大讲堂、梅松讲税、税台、财务经理人、税务经理人等

赞一个

分享到微信
课程推荐
视频更多


最新资讯更多 >
思蜜答更多 >
-
【问】你好,我这边只想看酒店实操练习?【答】进入课程以后点一下对应“实操练习”
-
【问】合并报表:不是只有非同一控制下合并才将账面价值调整公允价值吗?为什么同一控制下还要调整资产价值?【答】同一控制下合并调整资产价值,是为了统一母子公司的会计政策和会计期间,确保合并报表的编制基础一致,非同一控制下合并调整资产价值,是要将被购买方的可辨认资产、负债调整为购买日的公允价值,以反映合并的实际交易价值,两者调整的目的和依据完全不同
-
【问】你好老师,我目前学的是行政事业单位的实操课,我想问一下这课程里的报表和公立卫生院的报表一样吗,怎么那么多啊?【答】这个讲了很多种的呢,选取对您自己有用的就行,公立医院卫生院一般会涉及以下这些:财务会计报表:资产负债表、收入费用表、净资产变动表、现金流量表;预算会计报表:预算收入支出表、预算结转结余变动表、财政拨款预算收入支出表;另外配套附表、医疗收入明细表、费用明细表、及固定资产明细表等管理报表
-
【问】老师 我是2023年12月买的银卡 马上就3年结束了 你们的实操导师的真账实操 都还是没有一点更新 不再再购买了,对蜜蜂岛很失望。【答】你好在学习过程遇到的问题可提问
-
【问】进出口业务的界定是什么?海运费付境外户,涉及代扣代缴吗?【答】进出口业务的界定是境内企业与境外主体之间发生的货物或服务的跨境交易,核心是交易标的的跨境转移。海运费付境外户是否涉及代扣代缴,分两种情况:1.若属于完全发生在境外的国际物流服务,无需代扣代缴增值税和企业所得税。2.若属于发生在境内的物流服务所得,需要代扣代缴增值税,支付给境外企业的还需代扣代缴10%的预提企业所得税,支付给境外个人的还需代扣代缴个人所得税,具体以企业主管税务机关为准
-
【问】合并财务报表:长投成本法调整权益法,注会教材是按调整后的净利润(扣除未实现内部收益)×母公司持股比例确认投资收益;本课件是按净利润直接×母公司持股比例,没有扣除未实现内部收益,为什么?【答】合并财务报表中,长投成本法调整为权益法时,注会教材的标准处理是按调整后的净利润(扣除未实现内部交易损益)乘以母公司持股比例确认投资收益,实际中出现直接用净利润乘以持股比例的情况,是因为未实现内部交易损益会单独编制专门的抵销分录处理,不需要放在调整子公司净利润的环节扣除,这种处理差异是合并报表的常规规则
-
【问】小规模纳税人现在的税率是多少?月度免增值税额度是多少【答】小规模纳税人的增值税征收率,2023年1月1日至2027年12月31日期间,适用3%征收率的应税销售收入减按1%征收。 小规模纳税人月度免征增值税额度为月销售额不超过10万元,该额度以当期全部应税销售额为准,符合条件即可享受免征。
-
【问】高企怎么没有辅助账和季度企业所得税申报的讲解【答】不同课程涉及和讲解的内容不一样呢
-
【问】老师,我们是生产企业,现在有出口业务,我们原料是进口原料。但是,这原料不是我们自己进口的。而是国内进口公司进口后再售卖给我们的。这种进口原料可以生产的产品外销可以出口免抵退吗?【答】这种情况属于生产企业从国内采购进口商已报关进口的原料,加工完成后出口自产货物,完全符合生产企业免抵退税政策的适用要求
-
【问】水产初加工和深加工有退税差吗【答】是否存在退税差,需要分不同情形判断: 1.如果是增值税出口退税环节:水产初加工和深加工的出口退税率通常存在差异,进而产生退税差。水产初加工属于初级农产品,出口退税率一般低于深加工后的产成品退税率,征退税率之差需要转入企业成本。 2.如果是国内增值税抵扣环节:对于购进农产品用于深加工的,增值税有专门的加计抵扣政策,购进用于生产13%税率货物(深加工水产制品)的农产品,可加计1个百分点抵扣进项,相比仅用于初加工的农产品抵扣会形成税额差异。 3.如果是企业所得税优惠:水产初加工符合条件的可以享受免征企业所得税优惠,深加工水产制品不享受该优惠,也会形成税额差异。


 关注微信

 蜜蜂岛客服

 加入我们

 退款说明