
划重点:
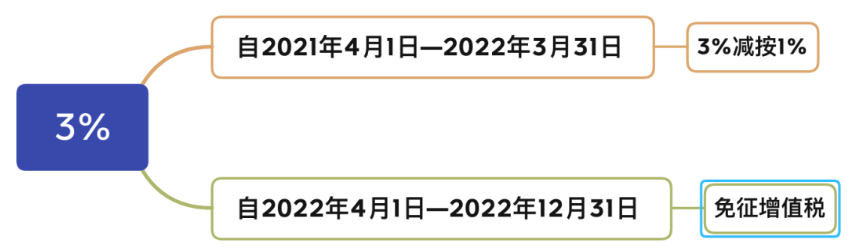
1、自2022年4月1日至2022年12月31日,增值税小规模纳税人适用3%征收率的应税销售收入,免征增值税;适用3%预征率的预缴增值税项目,暂停预缴增值税。
2、自2021年4月1日-2022年3月31日。增值税小规模纳税人适用3%征收率的应税销售收入,减按1%征收率征收增值税;适用3%预征率的预缴增值税项目,减按1%预征率预缴增值税。
财政部 税务总局
关于对增值税小规模纳税人免征增值税的公告
财政部 税务总局公告2022年第15号
为进一步支持小微企业发展,现将有关增值税政策公告如下:
自2022年4月1日至2022年12月31日,增值税小规模纳税人适用3%征收率的应税销售收入,免征增值税;适用3%预征率的预缴增值税项目,暂停预缴增值税。
《财政部 税务总局关于延续实施应对疫情部分税费优惠政策的公告》(财政部 税务总局公告2021年第7号)第一条规定的税收优惠政策,执行期限延长至2022年3月31日。
特此公告。
财政部
税务总局
2022年3月24日
国家税务总局
关于小规模纳税人免征增值税等征收管理事项的公告
国家税务总局公告2022年第6号
为深入贯彻党中央、国务院关于实施新的组合式税费支持政策的重大决策部署,进一步支持小微企业发展,按照《财政部 税务总局关于对增值税小规模纳税人免征增值税的公告》(2022年第15号)的规定,现就将有关征管事项公告如下:
一、增值税小规模纳税人适用3%征收率应税销售收入免征增值税的,应按规定开具免税普通发票。纳税人选择放弃免税并开具增值税专用发票的,应开具征收率为3%的增值税专用发票。
二、增值税小规模纳税人取得应税销售收入,纳税义务发生时间在2022年3月31日前,已按3%或者1%征收率开具增值税发票,发生销售折让、中止或者退回等情形需要开具红字发票的,应按照对应征收率开具红字发票;开票有误需要重新开具的,应按照对应征收率开具红字发票,再重新开具正确的蓝字发票。
三、增值税小规模纳税人发生增值税应税销售行为,合计月销售额未超过15万元(以1个季度为1个纳税期的,季度销售额未超过45万元,下同)的,免征增值税的销售额等项目应当填写在《增值税及附加税费申报表(小规模纳税人适用)》“小微企业免税销售额”或者“未达起征点销售额”相关栏次。
合计月销售额超过15万元的,免征增值税的全部销售额等项目应当填写在《增值税及附加税费申报表(小规模纳税人适用)》“其他免税销售额”栏次及《增值税减免税申报明细表》对应栏次。
四、此前已按照《财政部 税务总局关于统一增值税小规模纳税人标准的通知》(财税〔2018〕33号)第二条、《国家税务总局关于小规模纳税人免征增值税政策有关征管问题的公告》(2019年第4号)第五条、《国家税务总局关于明确二手车经销等若干增值税征管问题的公告》(2020年第9号)第六条规定转登记的纳税人,根据《国家税务总局关于统一小规模纳税人标准等若干增值税问题的公告》(2018年第18号)相关规定计入“应交税费——待抵扣进项税额”科目核算、截至2022年3月31日的余额,在2022年度可分别计入固定资产、无形资产、投资资产、存货等相关科目,按规定在企业所得税或个人所得税税前扣除,对此前已税前扣除的折旧、摊销不再调整;对无法划分的部分,在2022年度可一次性在企业所得税或个人所得税税前扣除。
五、已经使用金税盘、税控盘等税控专用设备开具增值税发票的小规模纳税人,可以继续使用现有设备开具发票,也可以自愿向税务机关免费换领税务UKey开具发票。
六、本公告自2022年4月1日起施行。
特此公告。
国家税务总局
2022年3月24日
关于《国家税务总局关于小规模纳税人免征增值税等征管问题的公告》的解读
2022年3月5日,李克强总理在《政府工作报告》中明确提出“对小规模纳税人阶段性免征增值税”。3月24日,财政部、税务总局制发《财政部 税务总局关于对增值税小规模纳税人免征增值税的公告》(2022年第15号),为确保相关政策顺利实施,税务总局制发本公告,就相关征管问题进行了明确。
一、小规模纳税人取得的适用3%征收率的销售收入是否均可以享受免税政策?
答:小规模纳税人取得适用3%征收率的应税销售收入是否适用免税政策,应根据纳税人取得应税销售收入的纳税义务发生时间进行判断,纳税人取得适用3%征收率的销售收入,纳税义务发生时间在2022年4月1日至12月31日的,方可适用免税政策,若纳税义务发生时间在2022年3月31日前的,则应按照此前相关政策规定执行。
二、小规模纳税人取得适用3%征收率的应税销售收入享受免税政策后,应如何开具发票?
答:《中华人民共和国增值税暂行条例》第二十一条规定,纳税人发生应税销售行为适用免税规定的,不得开具增值税专用发票。据此,本公告第一条明确,增值税小规模纳税人取得适用3%征收率的应税销售收入享受免税政策的,可以开具免税普通发票,不得开具增值税专用发票。
三、小规模纳税人是否可以放弃免税、开具增值税专用发票?若可以开具,应按照什么征收率开具专用发票?
答:按照本公告第一条规定,增值税小规模纳税人取得适用3%征收率的应税销售收入,可以选择放弃免税、开具增值税专用发票。如果纳税人选择放弃免税、对部分或者全部应税销售收入开具增值税专用发票的,应当开具征收率为3%的增值税专用发票,并按规定计算缴纳增值税。
四、小规模纳税人在2022年3月底前已经开具了增值税发票,如发生销售折让、中止、退回或开票有误等情形,应当如何处理?
答:本公告第二条明确,小规模纳税人在2022年3月底前已经开具增值税发票,发生销售折让、中止、退回或开票有误等情形需要开具红字发票的,应按照原征收率开具红字发票。即:如果之前按3%征收率开具了增值税发票,则应按照3%的征收率开具红字发票;如果之前按1%征收率开具了增值税发票,则应按照1%征收率开具红字发票。纳税人开票有误需要重新开具发票的,在开具红字发票后,重新开具正确的蓝字发票。
五、小规模纳税人适用本次免税政策,在办理增值税纳税申报时,应当如何填写相关免税栏次?
答:本公告第三条明确,增值税小规模纳税人发生增值税应税销售行为,合计月销售额未超过15万元(以1个季度为1个纳税期的,季度销售额未超过45万元,下同)的,免征增值税的销售额等项目应当填写在《增值税及附加税费申报表(小规模纳税人适用)》“小微企业免税销售额”或者“未达起征点销售额”相关栏次,如果没有其他免税项目,则无需填报《增值税减免税申报明细表》;合计月销售额超过15万元的,免征增值税的全部销售额等项目应当填写在《增值税及附加税费申报表(小规模纳税人适用)》“其他免税销售额”栏次及《增值税减免税申报明细表》对应栏次。
上述月销售额是否超过15万元,按照《国家税务总局关于小规模纳税人免征增值税征管问题的公告》(2021年第5号)第一条和第二条确定。
六、2018年至2020年办理过转登记的纳税人,其转登记前尚未抵扣的进项税额以及转登记日当期的留抵税额按规定计入了“应交税费——待抵扣进项税额”科目,此部分进项税额可否从销项税额中抵扣,应如何处理?
答:2018年至2020年,连续三年出台了转登记政策,转登记纳税人尚未申报抵扣的进项税额以及转登记日当期的期末留抵税额按规定需计入“应交税费——待抵扣进项税额”,用于对其一般纳税人期间发生的销售折让、退回等涉税事项产生的应纳税额进行追溯调整。目前,转登记政策已执行到期,对该科目核算的相关税额应如何处理,本公告第四条明确规定,因转登记计入“应交税费——待抵扣进项税额”科目核算、截至2022年3月31日的余额,在2022年度可分别计入固定资产、无形资产、投资资产、存货等相关科目,按规定在企业所得税或个人所得税税前扣除,对此前已税前扣除的折旧、摊销不再调整;对无法划分的部分,在2022年度可一次性在企业所得税或个人所得税税前扣除。
对小规模纳税人的影响:
现阶段,小规模纳税人从事货物、服务销售,主要适用3%、5%两种征收率,此外还有部分情形可以适用0.5%、1%、2%的优惠征收率。根据《增值税暂行条例》第十二条的规定,小规模纳税人增值税征收率为3%,国务院另有规定的除外。由此可见,除另有规定外,小规模纳税人收入均适用3%的征收率。本次15号公告直接宣布免征3%税率对应收入的增值税,意味着绝大多数小规模纳税人的绝大多数收入都将实现增值税豁免。
1、小规模纳税人适用3%征收率的开普票的一律免增值税,开专票的还是要按照征收率3%交税;
2、小规模纳税人适用5%征收率,适用0.5%、1%、2%的优惠征收率的根据《财政部、税务总局关于明确增值税小规模纳税人免征增值税政策的公告》(财政部、税务总局公告2021年第11号):自2021年4月1日至2022年12月31日,对月销售额15万元以下(含本数)的增值税小规模纳税人,免征增值税。
3、如果当月开得很多,譬如1000万,下月转为一般纳税人,那这1000万要不要交增值税?按政策不用交,就算你开出来了,反正普票下游也没得到抵扣。(增值税小规模纳税人临界点500万元)
4、适用5%征收率的收入不能享受这一政策,这类收入主要包括:
(1)小规模纳税人出售自己建造或者取得的不动产;
(2)房地产开发企业中的小规模纳税人,销售自行开发的房地产项目;
(3)小规模纳税人出租(经营租赁)其取得的房地产;
(4)提供劳务派遣服务的小规模纳税人选择差额纳税;
(5)提供安全保护服务的小规模纳税人选择差额纳税。
更多财会资讯及干货
关注微信公众号-财税天天读

赞一个

分享到微信


-
【问】这个要求我该如何在电脑上完成啊我有点不太会【答】您可试下按快捷键Ctrl+H 打开【查找和替换】窗口,在【查找内容】框输入:犬,在【替换为】框输入:狗,点击窗口左下角【更多】→【格式】→【字体】,字体:勾选加粗,字体颜色:选择绿色,点【确定】,点击【全部替换】,在Ctrl+H查找替换窗口,【查找内容】改为:驴,【替换为】改为:马,再次点【格式】→【字体】,勾选加粗,字体颜色:红色,点确定,点击【全部替换】,两个大标题设置为居中、字号放大,正文调整字号小四 / 四号,段落换行、分段和图片保持一致,不同版本可能操作有差异
-
【问】您好 电商行业的以买家确认收入时点确认收入,是根据平台导出的结算账单还是平台销售明细表。【答】您好建议使用平台销售表
-
【问】税务实操,报税实操,餐饮行业,企业所得税中,符合条件的小型微利企业减免企业所得税63818.97怎么算出来的?【答】这是假设条件应纳税所得额不超过100万元的部分,减按12.5%计入应纳税所得额,按20%税率缴纳,70909.97-(283639.88*12.5%*20%)
-
【问】务实操,一般纳税人,餐饮行业,符合小型微利企业减免企业所得税63818.97怎么算出来的【答】这是假设条件应纳税所得额不超过100万元的部分,减按12.5%计入应纳税所得额,按20%税率缴纳,70909.97-(283639.88*12.5%*20%)
-
【问】金蝶实操课软件“1122002国外”的“美国ABS公司”科目一直加不上去【答】提供一下添加时的图呢
-
【问】同一控制合并,2016年6月30日合并日合并报表,长投模拟权益法下调整,投资收益为什么不是(子公司净利润-应付股利)×70%?【答】课程哪个地方呢请提供名称及时间
-
【问】第一次出口怎么操作退税【答】1.提前完成基础准备。先办理出口退(免)税企业备案,完成税务数字证书绑定,同时准备好出口报关单、增值税专用发票、收汇凭证、出口合同等相关资料,确认资料信息和单一窗口数据同步一致。 2.登录系统自检。登录电子税务局,进入“出口退税申报”模块,在“申报管理”/“退税申报”子菜单找到“综合退税平台”或“退税自检”入口,核对出口明细、进货明细、报关单、发票等信息,提前排查数据错误。 3.提交正式申报。进入出口退(免)税申报模块,选择对应税款所属期,导入申报数据包,系统校验通过后提交给税务机关等待审核;如果系统提示疑点,按照反馈的疑点修正后重新提交即可。
-
【问】应收账款勾选了客户,为什么科目里少一个客户K006广州市电力局,辅助核算中已添加【答】你点一下应收账款栏次右边的加号进行添加即可
-
【问】非同一控制合并合并日抵消分录为什么会涉及投资收益的抵消?【答】这种情况是分步实现非同一控制下企业合并时才会出现,购买日编制合并报表需要抵消投资收益,常规一次性实现的非同一控制合并在购买日不需要抵消投资收益。如果是原投资为权益法核算的长期股权投资,分步取得股权最终形成非同一控制下企业合并,个别报表已经按照原账面价值加新增成本确认了最终的长期股权投资成本。站在合并报表角度,原持有的股权需要按购买日的公允价值重新计量,公允价值和原账面价值之间的差额会计入投资收益,同时原权益法核算下确认的其他综合收益、资本公积,也需要转入投资收益,这个调整过程本身不需要抵消投资收益。只有当原股权在购买日前确认了投资收益,该投资收益属于合并前的内部收益,或是为了避免重复计算损益,才需做投资收益的抵消
-
【问】实操无法继续添加会计科目,一直有提示【答】是什么提示呢您这边请提供图


 关注微信

 蜜蜂岛客服

 加入我们

 退款说明