
根据规定,自2021年1月1日起,所有执行企业会计准则的企业,原则上都必须开始执行新收入准则。下面我们看看新收入准则对收入成本确认的影响吧~
新收入准则施行对收入成本确认的影响
(一)履约收入及成本确认
1.履行每一单项履约义务时确认收入
准则规定:企业应在履约义务得到履行时确认收入。当特定履约义务涉及的相应商品或服务的控制权转移给客户时,则履约义务得到履行。
(1)确认的关键:控制权的转移
(2)在某一时段内确认收入的判断标准:满足条件之一
• 客户在企业履约的同时取得并消耗经济利益;
• 客户能够控制在建商品
• 商品具有不可替代用途
(3)在某一时点确认收入的判断迹象:
• 企业就该商品享有现时收款权利,即客户就该商品负有现时付款义务。
• 企业业已将该商品实物转移给客户,即客户已实物占有该商品。
• 企业已将该商品所有权上的主要风险和报酬转移给客户,即客户已取得该商品所有权上的主要风险和报酬。
• 客户已接受该商品。
• 其他表明客户已取得商品控制权的迹象。
(4)确定履约进度:
对于在某一时段内履行的履约义务,可以使用:
• 产出法,例如已生产的数量、合同的关键节点或对已执行工作的监理报告
• 投入法,例如已发生的成本或工时,确定恰当的履约进度。

2.对不同行业收入确认的影响
(1)建筑施工企业,大型制造企业,采用完工百分比(产出法、投入法)影响较小。
关注点:
• 是否为单项履约义务;
• 履约进度的确认与计量方法一经确定,不轻易变更;
• 合同是否有后续的服务,需要延长确认期限;
• 交易价格是否有融资成本,涉及应收账款跨年;
• 合同是否包含可变对价(承诺低价,奖励),需要估计判断;
(2)流通贸易零售服务业会造成收入提前或滞后,但不会影响收入总额。
关注点
• 捆绑销售的合同拆分或合并;
• 折扣,佣金,积分,奖励,返利,优惠券结算的难度;
• 贸易行业主要责任人和代理人的区分,是不是代销;
• 销售,安装和售后,正确区分商品和服务;
• 会员费,入会费的预收,根据年限分摊;
3.合同成本的确认
准则规定:合同成本应初始确认为一项资产,并采用与该资产相关的商品或服务收入确认相同的基础进行摊销,计入当期损益。合同成本包括合同取得成本和合同履约成本
(1)合同取得成本:
• 企业为取得合同发生的成本预期能够收回的,应当确认为一项资产;
• 仅限于增量成本。即企业不取得合同就不会发生的成本。
(2)合同履约成本:
仅指企业为履行合同所发生的成本中不属于其他企业会计准则规范范围的成本,即不属于存货、固定资产或无形资产。
确认为一项资产应当同时满足下列条件:
• 该成本与一份当前或预期取得的合同直接相关;
• 该成本增加了企业未来用于履行履约义务的资源;
• 该成本预期能够收回
(3)应当计入当期损益的支出:
• 管理费用;
• 为履行合同而发生的、但未反映在合同价格中的非正常消耗;
• 与履约义务中已经履行部分相关的支出;
• 无法在尚未履行和已经经履行之间区分的支出。
【案例】
2020年3月,某建筑公司业务人员谈成一笔业务,给某工厂修建围墙和部分简易建筑,预估修建时间只需要2个月。建筑公司按照内部制度,给谈成业务的人员计算了一笔提成。
问:这笔提成可以计入“合同取得成本”还是计入当期的损益?
【分析】
新准则第二十八条规定,企业为取得合同发生的增量成本预期能够收回的,应当作为合同取得成本确认为一项资产;但是,该资产摊销期限不超过一年的,可以在发生时计入当期损益。
【会计分录】
• 计入当期损益:
借:合同取得成本/销售费用-工资
贷:应付职工薪酬
• 如果签署的是建筑施工合同,施工时间超过了一年:
借:销售费用
贷:合同取得成本
案例解析新收入准则施行对收入成本确认的影响
(二)特殊交易的会计处理
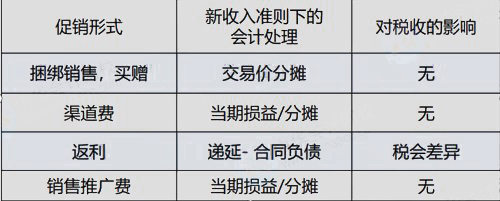
1.促销费,积分等业务的处理
【案例】
2020年1月1日,甲公司与客户签订合同,销售进口文具笔,单价
3000元每盒,每箱100盒。同时为了更好销售商品,合同约定每箱搭售
100个文具盒(外购),客户采购1000箱。
问:该公司如何确认收入?与旧准则相比会计处理变化在哪?
【分析】
旧准则:搭售的文具盒作为促销费入账
新准则:将交易价格在商品和搭售的文具盒按照公允价值分摊,分别
确认收入。
【案例】
2020年7月1日,公司拓宽销售渠道与客户签订了合同,合同约定企业支付一次性入场费5万元。后续按商品销售客户收取5%的返利。
问:该公司如何确认收入?与旧准则相比会计处理变化在哪?
【分析】
旧准则:5%返利以折扣形式处理。可单独开具红字发票,也可在后续销售时打折处理。一次性进场费作为促销费处理。
新准则:5%返利在当期确认收入,按净额确认。一次性进场费在合同期内分期确认。
2.促销费,积分等业务对税务的影响
更多会计实操干货,请关注微信公众号-财税天天读

赞一个

分享到微信


-
【问】您好 老师 我公司是贸易企业,10.30日出口成交方式EXW 杂费CNY/50/3 出口氧化聚乙烯5000千克 单价1.888 总价美元9440 换算FOB开具出口发票 怎么换算?【答】按FOB价开出口发票,需要在EXW价基础上加上由你方承担的杂费,可参考:先算EXW美元总价:5000千克×1.888美元/千克=9440美元,报关单杂费栏CNY/50/3,表示这笔杂费是人民币50元,由卖方承担,需要先换算成美元,换算公式:FOB美元价=EXW美元总价+卖方承担的杂费折美元金额,假设按出口当月首个工作日汇率折算,若汇率为7.1,则杂费折美元=50÷7.1≈7.04美元,FOB价=9440+7.04=9447.04美元,实际开票时,用哪个汇率折算人民币,以你公司记账汇率或税务机关要求为准;如果这50元杂费实际由买方承担,则FOB价就是9440美元,不需加
-
【问】老师,您好,想问下,小规模物业公司,收到属于转售的水电费收入,作价税分离应该用含税除以1.03再乘以1%作为增值税减免税额入在营业外收入科目,还是用含税除以1.01再乘以1%作为含税金额放在营业外收入科目?【答】小规模纳税人适用3%征收率,若享受减按1%征收的优惠,价税分离应按1%征收率计算,不含税销售额=含税收入÷(1+1%),减免的2%部分是不含税销售额×2%计算
-
【问】我们是工程公司 有个分包方给我们开发票 然后我们公司差发票 他给我们多提供点发票 把合同金额写高点可以吗 税务局查也查不出来吧【答】您好这是属于虚开发票,不能这样呢,您应该通过真实业务取得合规发票
-
【问】我们公司有很多临时工人 给他们发工资 这些人报个税 但是没有交社保【答】临时工按工资薪金申报个税但没交社保,是否有风险,关键看双方是否构成雇佣关系,如果临时工受公司考勤、排班、日常管理约束,属于任职受雇关系,按工资薪金申报个税是对的,但公司原则上应为其缴纳社保,如果临时工是独立提供劳务、不受公司日常管理、按次或按项目结算报酬,那就属于劳务关系,公司无需缴社保,建议以税务机关的指引为准
-
【问】有个公司和我们公司老板是分包方总包合作关系 这个公司要转出去8000元 应该转给法人 但是法人信用卡冻住了做成我的工资转给我可以吗 我本来就和公司有关联关系 要是做个完全八竿子打不着的人工资 能行吗 做个假的合同 这种 也可以吗【答】不建议,这是虚构工资、改变了资金性质的呢
-
【问】你好,我买的这个课件是2021年录制的,很多跟现在不符了,能不能更新成最新的【答】您好课程基本适用的呢,老师课程中可能会引用一些旧案例,如需更新的话老师后面会陆续处理,你遇到疑问也可在这里提,或联系微信客服也可以呢
-
【问】车间台账、BOM、工单、ERP(金蝶 / 用友)成本模块,有吗【答】没有这个呢
-
【问】你好,这个用Excel在电脑上怎么实操啊,可以讲的详细一点吗怎么操作【答】打开 Excel,在第一行输入表头:考生姓名、座号、英语、数学、语文、生物、总分、平均、名次、等级,然后依次把学生姓名和各科分数全部填进去,点左上角文件,另存为,名字写【成绩表】;先点座号这一列的单元格,右键,设置单元格格式,选【文本】,第一个格子输入 00101,鼠标放在格子右下角小黑点上,等光标变成黑色十字,然后往下拖动;总分:点第一个学生的总分单元格,点上面【公式】,选求和 SUM,框选他英语到生物 4 科分数回车,平均分:点平均分单元格,选 AVERAGE 平均值函数,同样框选 4 科分数回车下拉,最高分:空白单元格用 MAX 函数,框选全部学生的总分,得到总分最高分;最低分用 MIN 函数,同样框选总分;名次:点第一个名次格子,用 RANK.EQ 排名函数,选这个学生的总分,再框选全部所有人的总分区域,区域前面加上 $ 锁定,选从高到低排回车下拉;总人数:找个空白格子,用 COUNTA 函数,框选所有学生姓名那一列,算出一共多少人;在第一个等级单元格,用 IF 判断:先判断总分是不是大于 300,满足就写优;不满足再判断是不是大于 250,满足写及格,剩下的就是不及格,输完下拉给所有学生;及格人数:空白单元格用 COUNTIF,框选全部总分,条件写大于 250,算出及格的人,及格率:用及格人数 ÷ 总人数,把格式改成百分比即可;选中整张带表头的数据,点上方【数据】→【筛选】,点总分那一列的小箭头,选择数字筛选,前 3 项,确定, 选中这三行复制,点开底部 Sheet3,粘贴进去。右键下面 Sheet3 标签,重命名叫 “筛选结果”,再右键标签,工作表标签颜色,选绿色。做完回到原来表格,清除筛选恢复全部数据;空白单元格,COUNTIF 函数:框选数学那一列,条件大于 80,算出数学 80 分以上的人数,框选生物那一列,条件大于 90,算出生物 90 分以上的人数;点击第一个人的【应发工资】单元格,输入公式:=基本工资单元格+全勤奖单元格+加班费单元格+津贴单元格,点击第一个人的【实发工资】单元格,输入公式:=应发工资单元格-住宿费单元格-伙食费单元格-罚款单元格;表演部实发总和:用 SUMIF 函数,条件区域选【部门那一整列】,条件写"表演部",求和区域选【实发工资那一整列】,拍戏部实发总和:同样 SUMIF,条件改成 "拍戏部",后勤部实发总和:同样 SUMIF,条件改成"后勤部";表格外空白区域写条件:第一行写表头:部门、实发工资,第二行:表演部、<1000,第三行:歌唱部、>1000,选中全部数据(包含表头),点击顶部【数据】→【高级】(高级筛选),列表区域:已经选中整张表;条件区域:框选你刚才写好的条件(包含条件表头),可以选择 “将筛选结果复制到其他位置”,再选一个空白位置放结果
-
【问】老师 外贸的销售发票怎么开具 请把细节告诉我一下【答】可参考下这个税务出口发票用数电普票/增值税普票,退税选0%、免税业务选免税、征税货物选对应税率,金额折算人民币,购方填境外英文名称,税号可不填,备注栏填出口业务、外币金额币种、合同号、报关单号、FOB价,另外单独做商业发票CommercialInvoice给国外客户清关
-
【问】这个用Excel怎么做可以讲的详细一点不不太会操作【答】排序:选中全部数据→【数据】→【排序】;主要关键字性别(升序),次要关键字年龄(升序),次要关键字民族(降序),勾选数据包含标题;高级筛选:在空白单元格建立条件区域,同一行是并且、不同行是或者;打开【数据】→【高级筛选】,选择列表区域、条件区域;分类汇总:先按性别排序;【数据】→【分类汇总】,分类字段性别,汇总方式平均值,汇总项年龄;选中全部数据区域点击【数据】→【排序】,设置:主要关键字:销售总额,次序:降序(递减),勾选【数据包含标题】;自动筛选出销售数量最多的五项:选中全部数据然后点击【数据】→【筛选】,表头出现下拉小三角,点【销售数量】的筛选下拉箭头,选择【数字筛选】→【前 10 项】,把 “10” 改成 5选择【最大】;高级筛选,在表格旁边空白区域,写条件区域:销售总额、>=950000、<=400000,【数据】→【高级】(高级筛选),列表区域:选整张数据表(含表头),条件区域:选中刚才写的条件(包含 “销售总额” 这个表头),选择【在原有区域显示筛选结果】;按空调类型分类,按销售总额汇总,汇总方式是求和,选中全部数据 →【数据】→【排序】,主要关键字:空调类型,升 / 降序,【数据】→【分类汇总】,参数设置:分类字段:空调类型,汇总方式:求和,选定汇总项:勾选【销售总额】,勾选:替换当前分类汇总、汇总结果显示在数据下方


 关注微信

 蜜蜂岛客服

 加入我们

 退款说明